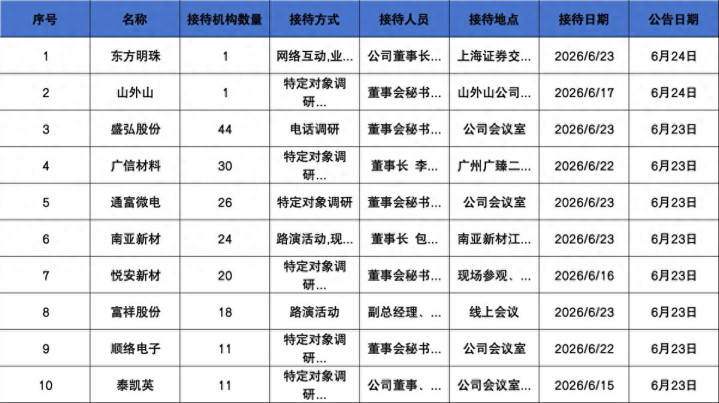
广信材料
重点机构:
南方基金:郑勇
天弘基金:杜田野
调研摘要:
公司主营两大板块:一是光刻胶及配套材料,以PCB光刻胶为核心,拓展至显示光刻胶、光伏胶等领域;二是高性能功能涂层材料,从3C消费电子涂料延伸至海工、轨道交通等极端环境防护涂料,主打环保型、高性能解决方案。未来重点为PCB光刻胶放量突破,以及环保型重防腐涂层作为第二增长曲线。
今年增长主要来自光刻胶板块,受益于AI带动的PCB行业需求提升、国产替代加速,以及龙南新产能陆续释放(PCB光刻胶产能扩至2.4万吨/年)。PCB光刻胶全球市场预计2032年达29.51亿美元,中国占六成以上,日资仍主导,国产替代空间大。
公司定位已从材料供应商升级为可持续系统解决方案提供商,重视提质增效、降本减排。目前未涉及军工隐身涂料领域。具体经营数据请关注定期报告。
券商研报:暂无数据
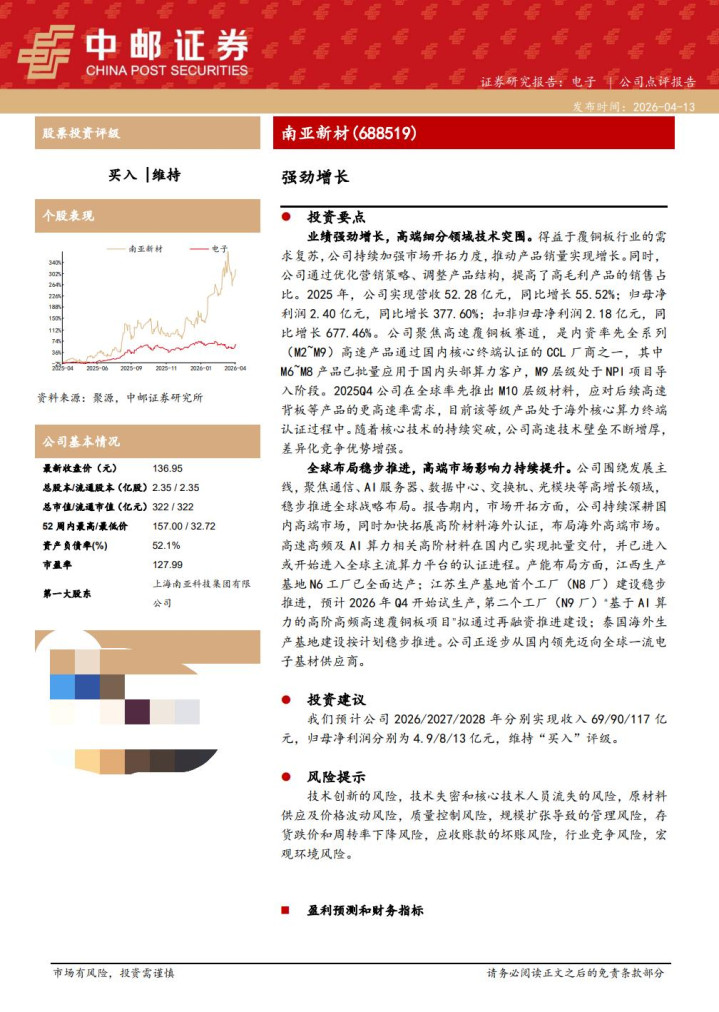
南亚新材
重点机构:南方基金
调研摘要:
原材料与产能:铜价及中低阶玻布因供需变化价格上涨,但公司通过战略合作保障供应。上海部分老厂停产,江西基地全面达产(月产能345万张),江苏及泰国新基地预计2026Q4至2027年底陆续投产,高速产品产能弹性充足。
AI与高速产品:M6、M7级别材料已稳定供应昇腾、海光等算力产品,M8、M9通过核心客户认证,M10推进海外测试。M7N材料在800G交换机量产,M8、M9推进1.6T交换机打样,高端市场拓展顺利。同时,公司持续推进原材料国产替代与技改扩产以降低成本。
财务与订单:公司订单饱满,2025年经营现金流为负主要因收入大增但销售回款周期(约4个月)长于采购付款周期(约60天),且人员薪酬税费增加所致。此外,定增募投项目将新增年产720万张高阶覆铜板产能,预计2027年投产。
券商研报:
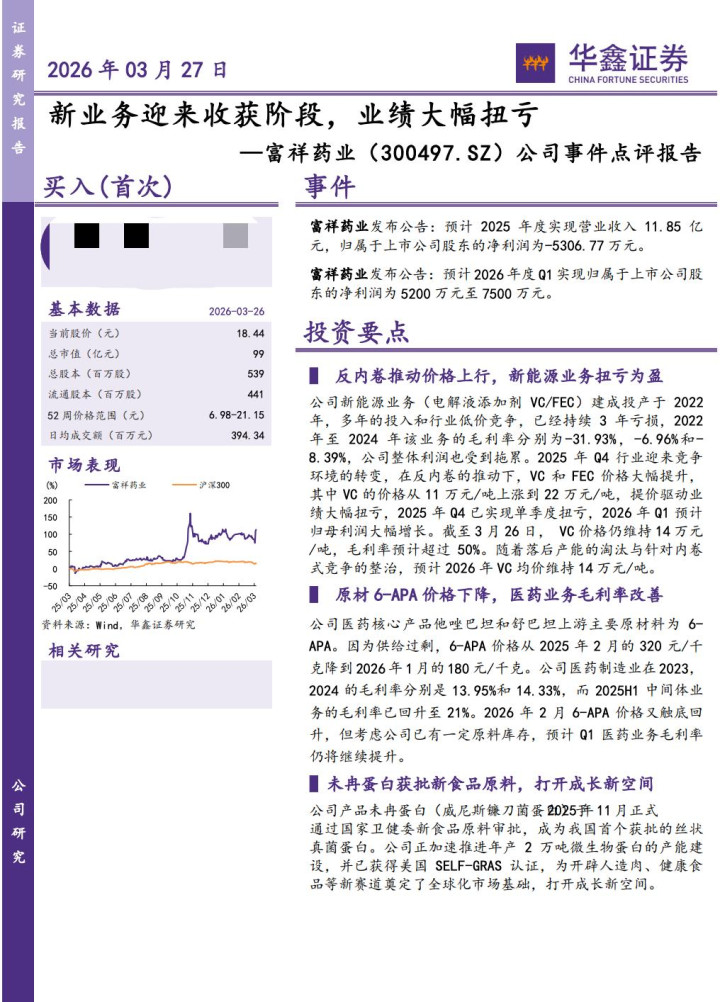
富祥股份
重点机构:南方基金
调研摘要:
公司2026年上半年业绩大幅预增,归母净利润预计1.65至2.145亿元,同比增长约2487%-3204%,核心驱动力来自新能源板块:VC产能达1万吨/年、FEC约4000吨/年,受益于新能源汽车与储能需求增长,VC上半年价格维持14万元/吨以上。医药制造业务稳健发展,增长点包括产品毛利率回升、哌拉西林扩产至500吨/年协同放量,以及高纯度电子级三氮唑切入半导体清洗剂供应链。微生物蛋白业务商业化提速,核心产品未冉®蛋白已获中美双认证,具备菌种专利、千吨级产能及20余款终端产品等先发优势,并通过年产2万吨项目与海外渠道加速布局,虽当前对业绩影响较小,但有望成为中长期新增长极。公司三大业务协同格局已成型:新能源提供当期利润弹性,医药提供稳健基本盘,微生物蛋白打开中长期成长空间。请注意投资风险,具体以公司公告为准。
券商研报:
(注:调研摘要为AI整理)
Powered by 爱游戏官方下载8.1.8 RSS地图 HTML地图
Copyright Powered by365建站 © 2013-2024